La tokenización de activos podría abrir nuevas vías de financiamiento para las empresas venezolanas y facilitar el acceso de inversionistas a proyectos productivos, pero su desarrollo depende de algo que la tecnología por sí sola no puede garantizar: derechos de propiedad exigibles y reglas claras.
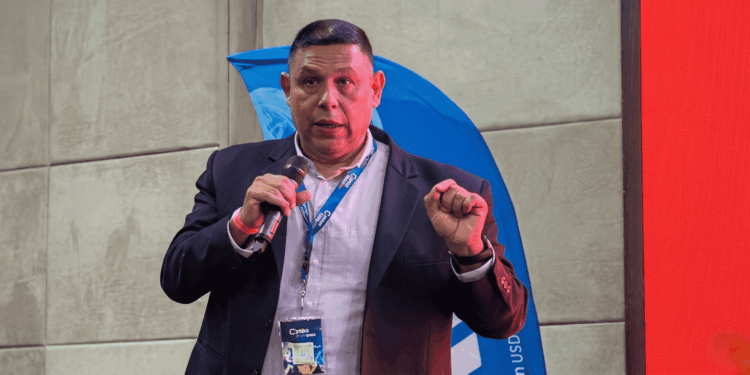
Así lo plantea Orlando German, COO y cofundador de Inbound Venezuela, quien considera que el principal obstáculo para desarrollar este mercado en el país no es tecnológico, sino institucional, jurídico y de confianza.
«La tokenización no crea valor por decreto, ni cambia la naturaleza intrínseca del activo. Lo que realmente transforma es cómo se comporta ese activo después de ser emitido», afirma German.
La distinción resulta relevante en un mercado que busca aprovechar la infraestructura blockchain para representar inmuebles, deuda, participaciones empresariales y otros activos tradicionales. Digitalizar su representación puede agilizar las transferencias y reducir ciertas fricciones operativas, pero no garantiza que exista demanda, liquidez suficiente o respaldo legal.
Los activos que concentran el interés del mercado
Los datos del mercado muestran que la tokenización ya tiene aplicaciones financieras concretas. RWA.xyz registraba USD 39.180 millones en activos del mundo real distribuidos en blockchain al 15 de octubre de 2026, mientras que el valor representado ascendía a USD 352.650 millones. La plataforma contabilizaba, además, USD 292.400 millones en stablecoins, una categoría que debe analizarse por separado para evitar confundir dinero digital con activos tokenizados.
German identifica la deuda pública, el crédito privado y los bonos del Tesoro como segmentos que han avanzado más que la tokenización inmobiliaria tradicional, debido a que sus derechos y flujos de pago son más fáciles de estandarizar.
«Hoy en día, los activos que tienen mayor tracción comparten tres características: un flujo de caja verificable, una estructura de propiedad clara y apetito institucional», explica.
La evolución del mercado también apunta hacia una mayor utilización de estos instrumentos dentro de las finanzas descentralizadas. Un informe de CoinShares elaborado junto con Token Terminal señaló que los depósitos de activos del mundo real tokenizados en DeFi aumentaron de USD 2.300 millones a USD 7.400 millones durante los doce meses hasta el segundo trimestre de 2026, incluso mientras los depósitos totales de DeFi retrocedían alrededor de 15%.
El dato sugiere que parte de la demanda responde a la utilidad financiera de los instrumentos, aunque el crecimiento de los depósitos no equivale necesariamente a un aumento proporcional de las operaciones, la liquidez o el número de inversionistas.
Venezuela busca conectar capital con activos productivos
Para German, la oportunidad local reside en utilizar activos existentes para obtener financiamiento sin obligar a sus propietarios a venderlos por completo.
Una empresa comercial o agroindustrial, por ejemplo, podría estructurar una emisión respaldada por facturas pendientes de cobro, inventarios o maquinaria. Los propietarios de inmuebles también podrían buscar capital mediante la venta de participaciones o de determinados flujos futuros, siempre que la estructura jurídica reconozca esos derechos.
«La tokenización puede ser el puente que conecte la necesidad productiva local con el ahorro interno, el capital de la diáspora e incluso inversionistas internacionales», sostiene.
El planteamiento adquiere relevancia en una economía con un uso extendido de dólares y stablecoins, donde las empresas necesitan alternativas para financiar operaciones y los inversionistas buscan instrumentos que ofrezcan exposición a actividades productivas.
Sin embargo, el acceso a una plataforma digital no elimina los riesgos económicos del activo subyacente. La capacidad de generar ingresos, el cumplimiento de los pagos, la calidad de las garantías y la posibilidad de recuperar la inversión siguen siendo determinantes.
El vacío jurídico, principal barrera
German identifica cinco dificultades para desarrollar un mercado venezolano de activos tokenizados: la falta de coordinación regulatoria, la definición jurídica del token, la desconexión con los registros públicos, las limitaciones de custodia y liquidez, y la desconfianza de los inversionistas.
«Un token de inversión puede caer en una zona gris al ser simultáneamente un título valor (ámbito de Sunaval) y un activo digital (ámbito de Sunacrip), sin que exista hoy una regla clara de coordinación entre ambos regímenes», advierte.
Uno de los puntos más delicados es determinar qué derecho adquiere el comprador. El token puede representar un título valor, una participación en un fideicomiso o un registro auxiliar, pero esas alternativas no son jurídicamente equivalentes.
La situación también exige mecanismos que impidan que una transferencia digital genere una titularidad distinta de la reconocida por los registros oficiales. A esto se suman la custodia del activo, la verificación independiente de las garantías y el cumplimiento de las normas contra el lavado de dinero.
Un entorno de pruebas para desarrollar el mercado
Como primer paso, German propone establecer un sandbox regulatorio coordinado entre las autoridades competentes. El mecanismo permitiría que bolsas de valores, casas de bolsa, bancos y empresas fintech desarrollen proyectos piloto bajo supervisión, con límites definidos y condiciones de cumplimiento.
«El sector privado no puede quedarse esperando la ley perfecta; debe liderar con proyectos piloto pequeños pero impecablemente estructurados», afirma.
Entre los posibles casos de uso menciona la tokenización de los flujos de caja de un centro comercial o de la cosecha de una hacienda cafetalera o cacaotera. El objetivo sería demostrar que una emisión puede recorrer todo el ciclo: respaldo legal, captación de capital, actividad productiva y pago de rendimientos.
German también advierte sobre el blockchain washing, es decir, el uso de la narrativa tecnológica para presentar proyectos sin respaldo suficiente o encubrir captaciones irregulares.
Para evitarlo, defiende las auditorías externas, la prueba de reservas y los controles de identidad y prevención de lavado de dinero.
El desafío, por tanto, no consiste únicamente en trasladar activos a una blockchain. Venezuela necesita estructuras que permitan comprobar qué se está comprando, quién responde por el activo y cómo pueden hacerse valer los derechos del inversionista. Sin esas garantías, la tokenización podría digitalizar las promesas del mercado sin resolver sus problemas fundamentales.